游戏加速器市场的变化
游戏加速器不再只是网吧时代的工具软硬件,主机、手游、跨区联机把它推成刚需,厂商间的竞争也从节点数量转向线路质量与生态绑定。
游戏行业最新动态与资讯
共 300 篇内容,当前第 11 页
游戏加速器不再只是网吧时代的工具软硬件,主机、手游、跨区联机把它推成刚需,厂商间的竞争也从节点数量转向线路质量与生态绑定。
云游戏正在从卖算力转向卖会员权益,独立订阅在国内难成立。成本结构、付费人群与渠道捆绑,共同决定了这门生意短期内更像大厂会员体系的组件,而非独立营收曲线。
小游戏从补充渠道变成主战场,流量正在微信、抖音与支付宝、快手等新入口之间重新分配。同一款产品在不同平台跑出完全不同的成本与留存模型,厂商需要重新算账。
手机出货见顶后,互联网服务收入成为厂商的利润重点,游戏中心从下载入口转向用户经营。本文拆解预装入口重估、联运与广告双线变现、账号与跨端留存、独代尝试四层逻辑,给出CP与玩家的现实判断。
Steam 的商店逻辑正在改变:上新数量堆积、曝光窗口收紧,品类重心向合作生存与撤离射击倾斜,掌机适配和本地化成了新的硬指标。平台仍是 PC 主渠道,但发行节奏的规划已经变成研发的一部分。
鸿蒙生态设备量持续走高,游戏厂商的适配策略正从观望转向落地。本文从引擎支持、渠道分发和品类机会三个层面,拆解这一轮适配窗口里真正值得投入的方向。
手柄正在从主机附赠品变成独立品类。霍尔摇杆、多模连接、可编程按键被持续下放,掌机与手游周边带来新增量,第三方厂商靠固件维护与场景化营销争夺玩家。
智能电视出货量回暖、云游戏与主机生态同时向大屏靠拢,客厅重新成为厂商争夺的入口。本文梳理大屏游戏的渠道变化、内容供给与真实用户场景,判断这一轮机会属于谁。
从《Pokémon GO》掀起热潮到多款产品陆续关停,AR 游戏经历了一轮残酷筛选。留下的产品把 AR 从卖点降级为背景,用地图、脚步和线下社区撑住长线运营,也为今天的 LBS 与空间计算留下…
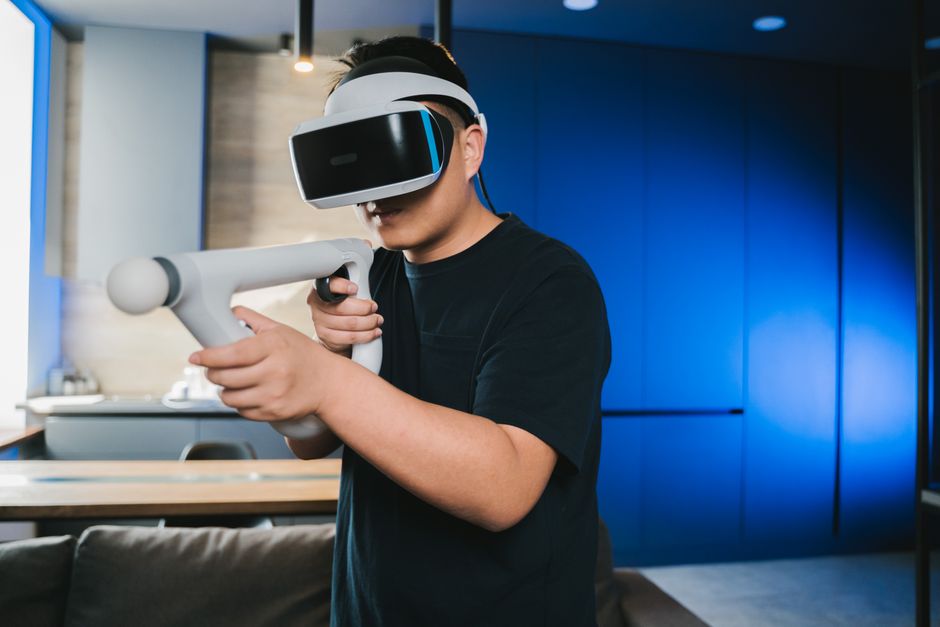
VR 硬件与佩戴体验持续改善,保有量扩大,但内容供给仍偏集中:体验型作品多、长线作品少。平台资金向内容端倾斜,线下大空间成为新变量,留存正取代出货量成为衡量进展的关键。
高刷屏从旗舰配置下沉到千元机、平板与掌机,硬件把帧率上限抬高后,压力转到设计端。动效节奏、操作反馈、性能预算与适配流程都在被重新调整,帧率正从画质选项变成基础体验指标。
折叠屏手机出货量稳步上升,但游戏适配仍处于半成品状态。从UI拉伸到分屏交互,厂商与开发者的态度正在出现分化,这块屏幕究竟是增量市场还是成本负担,值得重新审视。
芯片迭代推高了移动游戏的画质与帧率上限,但玩家的实际感受越来越取决于长时间运行下的稳定性、散热调度与触控响应。性能红利正从参数竞争转向适配与调优,厂商与开发者的分层策略也随之调整。
本世代主机走到中期,硬件曲线比以往更早走平,价格成为关键变量。增量重心从卖出更多机器,转向免费游戏拉新、跨平台服务留存与单用户价值深挖,厂商则用跨世代发行和重制拉长周期。
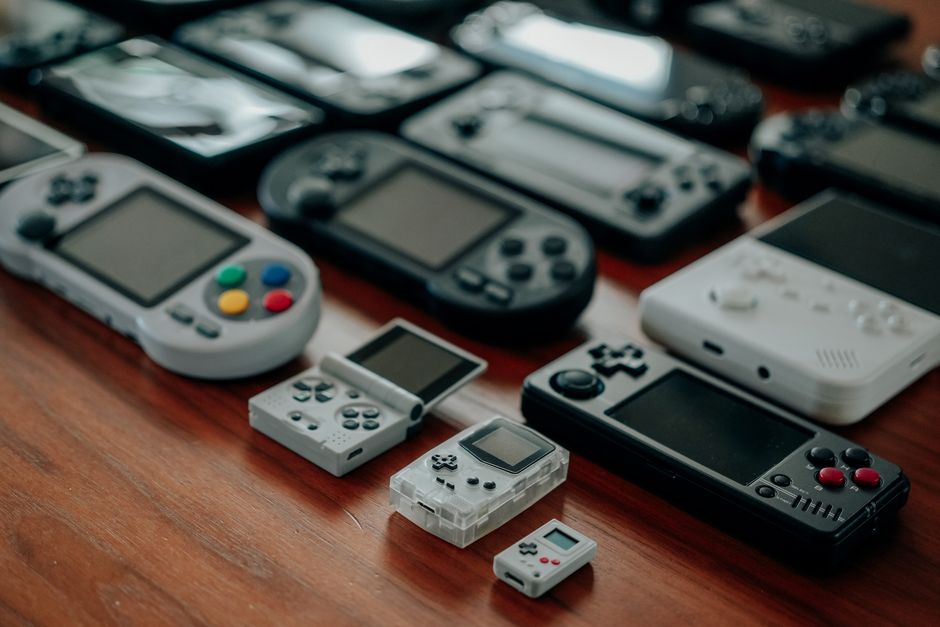
掌机这条曾被视为边缘的赛道重新热闹起来,但真正被抬上桌面的主角是 PC 掌机。本文从硬件供给、玩家使用场景和渠道结构三个层面,拆解这轮回暖里 PC 掌机拿到的实际机会与限制。