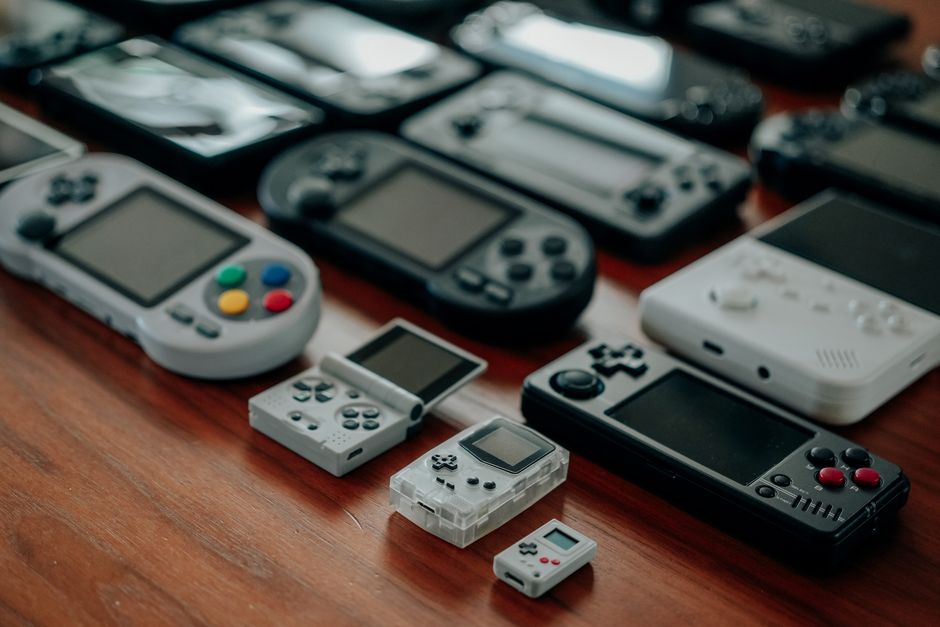
掌机这条赛道在过去十年里一度被判定为小众。手机吃掉了轻度娱乐,主机留在客厅,任天堂靠第一方内容守住了自己的闭环,其余厂商大多退场。可最近两年,情况出现了一点变化:新硬件发布频率变高,讨论度也在回升。只是这一轮被推上台面的主角,不再是传统意义的掌上游戏机,而是 PC 掌机。
这类产品的核心逻辑和过去不同。它不是靠独占内容卖机器,而是把已有的 PC 游戏库装进口袋。机会与风险,几乎都从这里长出来。
供给端先松了口
PC 掌机能成规模出现,前提是上游硬件到位。低功耗 x86 芯片在性能与功耗之间找到了可用的平衡点,集成显卡的能效比逐年改善,加上内存与固态硬盘价格长期处于相对宽松的区间,厂商才有条件把一台能跑主流 3A 的机器压进掌上尺寸。
代工体系同样关键。过去做掌机需要自建产线或找小众方案商,如今成熟供应链对这类形态的接受度明显提高,中小厂商也能相对快速地推出产品。这解释了为什么近两年新品牌层出不穷:门槛降低了,试错成本也随之下降。
真正值钱的是游戏库
PC 掌机最实际的优势,是玩家不需要重新买一遍游戏。多数人的 Steam 库、各类平台库存,可以直接继承。对已经积累多年游戏资产的老玩家,这比任何参数都更有说服力。
这也带来一个有意思的结果:PC 掌机的使用场景和传统掌机并不重叠。它更像是把已有的游戏换个地方玩,适合通勤、睡前、出差这类碎片化时段,以及那些在显示器前坐不住、但愿意在沙发上推进度的作品。独立游戏和中小体量作品在这类设备上的体验普遍不错,反倒是需要精准操作和长时段沉浸的竞技类、策略类产品,体验打折更明显。
厂商的分歧在形态上
目前市面上的产品大致分成两类。一类走相对克制路线,价格有竞争力,性能和续航做平衡,定位是入门与普及;另一类强调性能和屏幕,价格上探,试图覆盖对画质有要求的人群。两条路都有人走,但都还没跑出真正的规模效应。
难点集中在几处:Windows 在掌上形态下的交互体验仍不够顺滑,休眠、唤醒、手柄映射这些细节长期被玩家吐槽;续航和性能是硬约束,堆料必然增重、涨价;售后与系统更新能力,对小厂来说是实打实的门槛。业内普遍认为,软件体验的差距比硬件参数更决定口碑。
渠道与价格决定普及速度
PC 掌机的销售仍以线上为主,电商和品牌自营是主要出口,线下渠道的陈列与体验机会有限。这意味着大部分购买决策依赖评测、视频和玩家社区口碑,参数表之外的真实体验成了关键变量。
价格带也很敏感。当一台掌机的售价接近入门游戏本或主机套装时,消费者会做直接比较。厂商要么在便携性上做出无可替代的理由,要么把价格压到让人愿意当第二设备买。两条路都不轻松。
机会在哪
这轮掌机回暖更像是需求被重新发现,而不是市场凭空放大。玩家对「随时随地玩自己库里的游戏」有真实需求,PC 掌机是目前最接近这个答案的形态,但它还没解决体验断层和成本问题。
对玩家来说,别急着为参数买单,先想清楚主要玩哪类游戏、能接受多重的设备、是否需要外接屏幕,答案不同,选择差别很大。对从业者来说,硬件已经不是最难的部分,系统级体验、售后能力与内容适配,才是接下来拉开差距的地方。这一轮的窗口期不会太长,能沉下心打磨细节的厂商,才有机会把回暖变成常态。