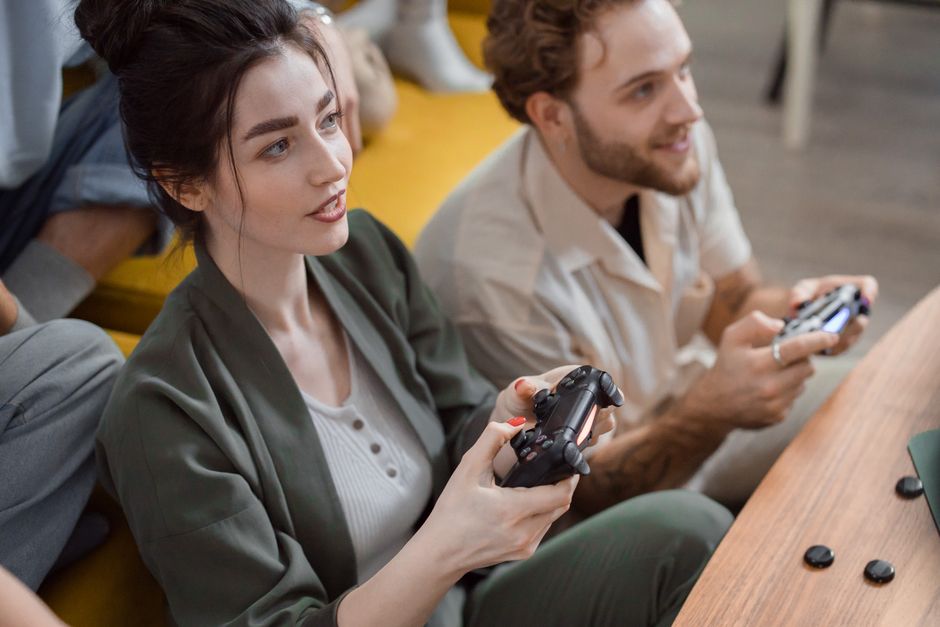
女性玩家在整体用户盘中的占比这几年一直在往上走。它不是某一款爆款带来的短期波动,而是设备普及、支付习惯和内容供给共同推动的结果。更值得关注的是,这批用户的分布并不均匀——她们集中在少数几个品类里,而这些品类的产品逻辑,正在被重新写一遍。
对厂商来说,真正的机会不在于「做一款女性向游戏」,而在于搞清楚现有品类里哪些环节对女性用户是减分项。
模拟经营与生活养成,承接能力最强
从近两年的新游分布看,模拟经营、家园建造、店铺经营这类慢节奏品类,是女性用户占比提升最明显的方向。原因不复杂:这类游戏的失败成本低,进度由玩家自己掌握,社交压力小,且天然适合围绕装扮、收集、摆放做商业化。
不少产品的付费结构已经变了。传统数值付费的权重下降,外观、家具、限定摆件这类「可展示的个性化内容」成了主力。厂商如果还按老思路堆战力线,用户会在中期直接流失。
乙女向与叙事游戏,进入差异化竞争
乙女向赛道过去几年经历了一轮集中爆发,如今新入局者的门槛明显抬高。美术与配音的军备竞赛已经打满,单纯靠「大厂配置」很难再形成差异。近期跑出来的产品,多在叙事结构和角色关系上做文章,比如多线交叉、主角有明确职业身份、剧情节奏更快。
另一个变化是平台。女性向叙事内容在小程序、短剧平台和社区渠道的试水变多,先以轻量内容测试用户反馈,再决定是否做重投入的长线产品,这种打法正在被更多团队采用。
派对休闲与社交向,是增量最大的一块
如果说模拟经营是存量优化,那派对、休闲竞技、轻社交产品就是纯粹的增量入口。女性用户的社交需求往往不是「打配合赢一局」,而是「有理由和朋友待在一起」。这解释了很多玩法简单、但组队与语音氛围做得好的产品,为什么能留住大量女性用户。
业内普遍反映,这类产品的男女比例一旦失衡,留存曲线就会迅速恶化。反过来,比例均衡的产品,生命周期明显更长。厂商在做玩法时,与其纠结竞技深度,不如先把组队门槛、语音环境、外观展示位这些基础体验做扎实。
渠道与买量逻辑也在跟着变
女性用户的获取路径和男性用户有明显差异。内容平台、社区种草、达人推荐的转化效率,往往高于传统买量渠道。素材也更吃「情绪」和「场景」,一段真实的玩家展示,效果可能好过精良的 CG。
这对中小团队其实是利好——它降低了对大预算投放的依赖,但对内容运营能力提出了更高要求。能不能持续产出可被讨论、可被模仿的玩家内容,正在成为一款产品能否破圈的关键变量。
机会是真实的,误区也是真实的。把女性玩家当成一个统一标签,用单一画风或单一题材去覆盖,大概率会失败;真正有效的做法,是在具体品类里找到那些被忽略的体验缺口,然后老老实实把它补上。