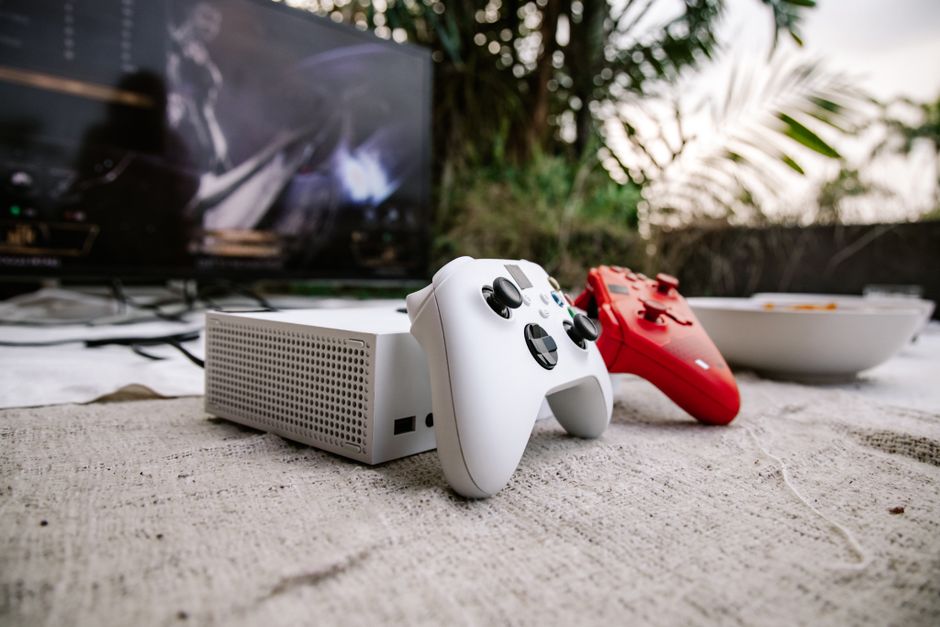
客厅这块屏幕被冷落了十来年。手机吃掉了大部分碎片时间,主机和 PC 守着核心玩家,电视则长期停留在视频播放器的角色。最近一两年,情况有些松动:智能电视的芯片性能普遍上了一个台阶,云游戏服务把渲染压力搬到云端,主机厂商也在尝试让客厅成为跨端体验的落点。几股力量叠在一起,让「电视能不能打游戏」这个老问题有了新答案。
但机会不等于生意。大屏游戏的真正瓶颈不在硬件参数,而在使用场景本身——谁会在客厅坐下来玩一款需要长时间投入的游戏,又愿意为什么样的内容付费,这些问题比芯片型号重要得多。
硬件不再是短板,体验落差换了个位置
如今主流价位段的智能电视,GPU 性能足以支撑中轻度游戏的原生运行,系统层面也普遍支持手柄和低延迟模式。过去那种打开游戏先卡三秒的情况,在中高端机型上已经少见。真正的落差转移到了别处:遥控器作为默认输入设备的交互逻辑,和游戏所需的方向键加动作键完全是两套东西。
不少厂商的解法是把游戏入口做成独立页面,配合蓝牙手柄销售,或者干脆把手机当虚拟手柄。这个思路在休闲品类里跑得通,一旦涉及操作精度稍高的动作或射击内容,用户流失率就明显上升。行业里普遍认可的一点是,大屏游戏的交互标准还没定下来,谁先解决这个问题,谁就拿到了入场券。
云游戏给了电视第二次机会
云游戏对大屏的价值,在于它绕开了本地算力和安装包体积这两个历史包袱。用户不需要为了一款游戏换电视,也不需要等下载。运营商、云服务商和电视厂商在过去两年里做了大量联合推广,把云游戏入口预装进系统桌面,这类合作在业内已经不新鲜。
问题在于留存。云游戏的付费模式仍以订阅和时长包为主,和客厅用户「偶尔玩一把」的习惯不完全匹配。多数产品的做法是先用手柄套装或会员权益把用户拉进来,再靠内容库的更新频率留住人。这条路能不能走通,取决于云游戏厂商愿不愿意为电视端单独做内容适配,而不是把手机端的库直接搬过去。
主机生态下沉,反而在给大屏做教育
主机厂商这几年的策略调整值得注意。国行主机的推广力度在加大,线下体验点和电商渠道的露出比过去更积极,一些厂商开始和电视品牌做捆绑促销。这类动作的短期目的是卖硬件,长期效果是让更多家庭重新意识到电视可以承载游戏内容。
这种教育成本原本应该由整个行业分摊,现在主要由主机阵营承担,对电视厂商来说是划算的。相应地,电视端的游戏内容供给也出现了分化:一类是主机串流和云游戏,另一类是轻量化的派对、体感和亲子品类。后者的用户画像更接近电视的既有使用者,转化路径更短。
真正的机会在细分场景,不在「取代主机」
把电视当成主机的替代品,这个叙事在过去十年里反复出现,也反复落空。更现实的判断是,大屏游戏的机会集中在几个具体场景:家庭聚会时的多人同屏、亲子互动、体感健身,以及云游戏带来的尝鲜式体验。这些场景的共同点是对画质和操作精度要求不高,对「一起玩」和「打开就能玩」的要求很高。
对厂商而言,与其追求 3A 级内容的电视适配,不如把资源投在开机即玩的轻量内容、手柄的标配化和系统层级的游戏入口优化上。对开发者来说,电视端的分发成本目前仍然低于移动端,竞争也没那么拥挤,适合作为多端策略里的一块补充拼图,而不是孤注一掷的主战场。
客厅屏幕的价值正在被重新定价,但它不会回到当年「家庭娱乐中心」的位置。更可能的形态是,电视成为众多游戏终端里的一个稳定选项,承载那些不适合在手机上玩、也不需要 PC 和主机性能的内容。这个位置不耀眼,却足够扎实。愿意按这个前提做产品和运营的厂商,会比追逐概念的人走得更远。