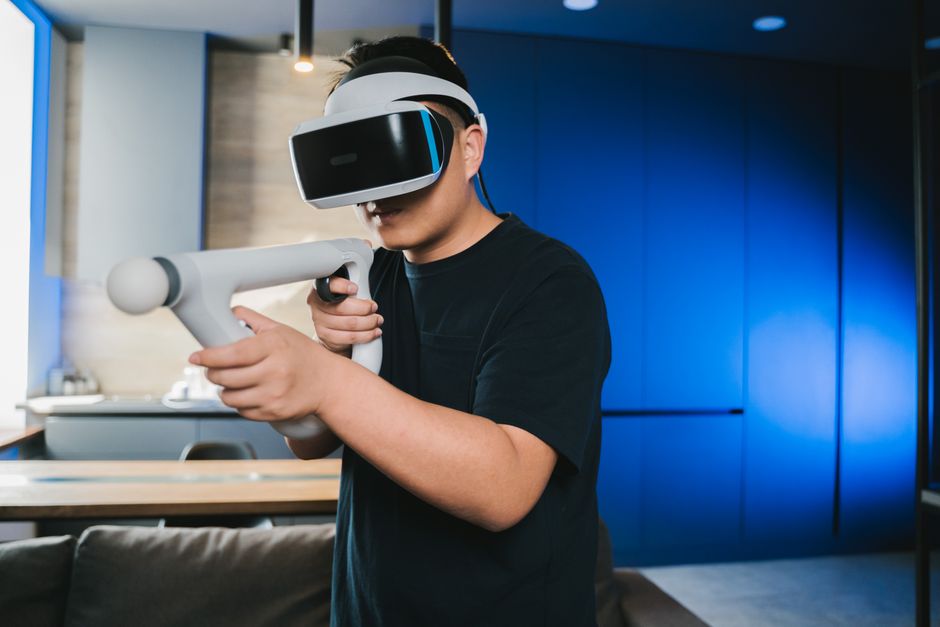
过去一年,VR 硬件侧的讨论热度不低。一体机性能逐年抬升,手柄追踪、透视混合现实、眼动与面部追踪陆续成为标配,头显的重量和分辨率也在往「能长时间戴」的方向走。设备更好卖了,但真正决定这个平台能不能留住人的,还是内容。
从玩家侧看,一个反复出现的现象是:新机到手的前两周使用频率很高,之后曲线迅速下滑。原因不复杂,体验型内容消费完就没有下文,缺少能持续投入几十小时、并且愿意反复回来的作品。
能玩的不少,值得玩的不多
目前 VR 内容的供给结构相对集中。节奏音游、健身、射击、恐怖解谜、模拟经营这几类占了大部分销量,也基本对应玩家的付费习惯。节奏与健身类因为玩法简单、单局时长短、体感反馈直接,成了不少人的日常项目;射击与恐怖则依赖沉浸感带来的刺激,但在舒适度处理上差距很大。
问题出在中间层。大量产品停留在几小时的体验长度,玩法验证过了,可内容量撑不起定价。玩家愿意为「新鲜」付一次钱,却很少为「不够长」再付第二次。于是市场看起来上新不断,实际能被反复提起的仍是那几款老面孔。
移植撑场面,原生才有上限
把已有的 PC、主机游戏搬到 VR,是这几年最常见的补量方式。MOD 社区贡献了大量尝试,一些厂商也做了官方 VR 模式。这类做法成本可控,能快速填满内容库,还能借原作的知名度拉新。短板同样明显:为平面屏幕设计的关卡节奏、界面和移动方式,硬塞进头显后往往要做大量妥协,最后变成「能用 VR 玩」,而不是「非 VR 不可」。
真正把平台价值往上抬的,还是原生设计。它们从视野、手势、空间尺度出发搭玩法,玩家摘掉头显后很难在别的设备上复现同样的体验。这类项目的问题在于贵。小团队资源有限,做三四个小时的原生内容就可能耗尽预算,回报又高度依赖平台分成与曝光位。
平台的钱在往内容端挪
硬件厂的策略这两年有明显变化。卖设备的同时,越来越多资源投向内容:签约独占、投资工作室、提供开发套件与本地化支持,也有平台用订阅制打包中小体量作品,给开发者一条相对稳定的现金流。对独立团队来说,这类资金往往决定了项目能不能立项。
另一条线是线下。大空间 VR 在商场、景区、主题乐园里的落地速度,比家用端更容易算清账:按场次收费、翻台率可预测、内容可以按季度更新。不少国内厂商把线下当作现金流业务,同时反哺家用端的技术积累。这不算严格意义上的游戏发行,但确实在扩大普通人对 VR 的认知。
留存比销量更值得盯
判断 VR 游戏是否在进步,看的应该是周活跃、平均使用时长和内容更新频率,而不是头显出货量。活跃数据好,开发者才敢把预算往长线项目上放;只盯装机量,很容易出现硬件铺开、内容断档的错位。
对玩家来说,买设备前先看清自己想玩什么。如果目标是节奏、健身、社交或大空间体验,现在的生态足够用;如果想找长流程的角色扮演或叙事大作,预期要放低一些。对从业者来说,得想清楚是赚一波体验消费,还是做能沉淀用户的长期运营,两条路的内容节奏和成本结构完全不同。
接下来一两年,硬件参数大概还会继续小幅迭代,混合现实和轻量化头显会带来新的使用场景。平台能否跨过「尝鲜设备」这道坎,仍然取决于有没有几款让人愿意每周打开、并且主动推荐给朋友的作品。内容的账算不过来,硬件的热闹就很难变成生态。