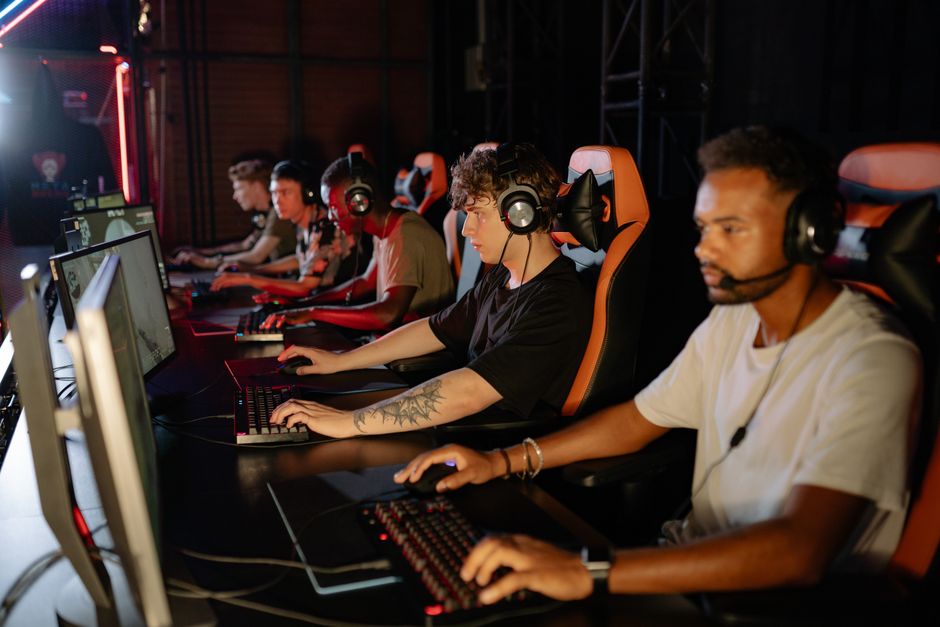
过去一年,电竞赛事的存在感并没有随着行业整体降速而消退,反而在结构调整中显得更清晰。头部联赛该缩编的缩编,该改赛制的改赛制;一些沉寂两三年的第三方赛事重新露面;移动端项目继续把线下场馆填满。热闹之外,真正值得记录的是规则和利益分配方式的变化。
把这一年的赛事动向连起来看,会发现厂商、俱乐部与赛事承办方之间的关系正在被重新定义。
联赛体系:从扩军到控本
前几年流行的一句话是席位值钱,现在俱乐部的口径普遍变成了成本可控。多个头部联赛在这一年里把重心从扩军转向稳定赛程与降低运营开支,思路不外乎几种:压缩常规赛周期、集中办赛减少差旅、把部分赛事搬到成本更低的城市或线上。对俱乐部而言,席位费与选手薪资曾经是两座大山,如今不少战队更愿意在青训和内容侧留预算,而不是一味堆选手身价。
赛制上的调整也很实在。分组循环、双败淘汰、季中锦标赛这些安排,本质是让每一场比赛的结果更有意义,避免出现赛季中段大量“无关紧要”的对局。观众对无悬念比赛的容忍度越来越低,这是所有联赛共同面对的压力。
第三方赛事回暖,但逻辑变了
第三方综合赛事的回归是这一年比较明显的信号。过去它们靠赞助商和门票撑场面,如今更多承担的是“跨项目曝光”和城市文旅配套的角色。地方政府、场馆方、直播平台在其中投入的意愿,比单纯的品牌赞助方更稳定。
不过这类赛事的话语权依然有限。项目授权掌握在厂商手里,赛事规模、参赛队伍、转播权益都要谈。业内普遍的做法是绑定一个或几个核心项目,做出区域影响力,再谈扩项。想回到当年那种全项目大而全的形态,现实条件并不支持。
移动电竞继续吃下沉与年轻用户
移动项目在赛事层面最实际的优势是门槛和组织效率。报名、海选、线下赛的落地成本比端游低一个量级,这让大量二三线城市有能力承接赛事,也把观众从直播间拉到了现场。商业上,移动赛事的赞助结构更偏快消、汽车和本地品牌,客单价不如硬件厂商,但覆盖面更广。
需要留意的是,移动赛事的观赛体验仍在磨合。屏幕小、操作细节不易被读懂、解说节奏难把控,这些问题在大型场馆里会被放大。不少厂商在做观赛侧的工具和数据可视化,方向是对的,效果还需要几个赛季验证。
赛事作为内容资产的价值被重估
厂商对赛事的态度,这一年从“品牌投入”更多转向“内容资产”。赛事不再只是赛季末的一次集中曝光,而是贯穿全年的内容生产线:常规赛切片、选手纪录片、二路解说、社区二创,都是可以持续分发的素材。这解释了不少联赛为什么愿意牺牲部分竞技纯度,去换更密集、更适合短视频传播的赛程安排。
对俱乐部来说,这意味着成绩之外的运营能力在变重要。会做内容、能维持粉丝社群活跃度的战队,即便成绩中游也能拿到不错的商业合作;只靠成绩吃饭的队伍,一旦赛季失利就容易陷入被动。
给玩家和从业者的几句实话
接下来一两年,电竞赛事大概率会沿着“更少的项目、更集中的资源、更精细的运营”走下去,规模上的爆发式增长不太可能重现。从业者如果还按扩张期的思路做预算和团队配置,风险不小;把注意力放在赛程合理性、内容产出效率和区域市场的深耕上,回报会更确定。对玩家而言,赛事数量可能不会更多,但值得看的对局和更成熟的观赛体验,是可以期待的。