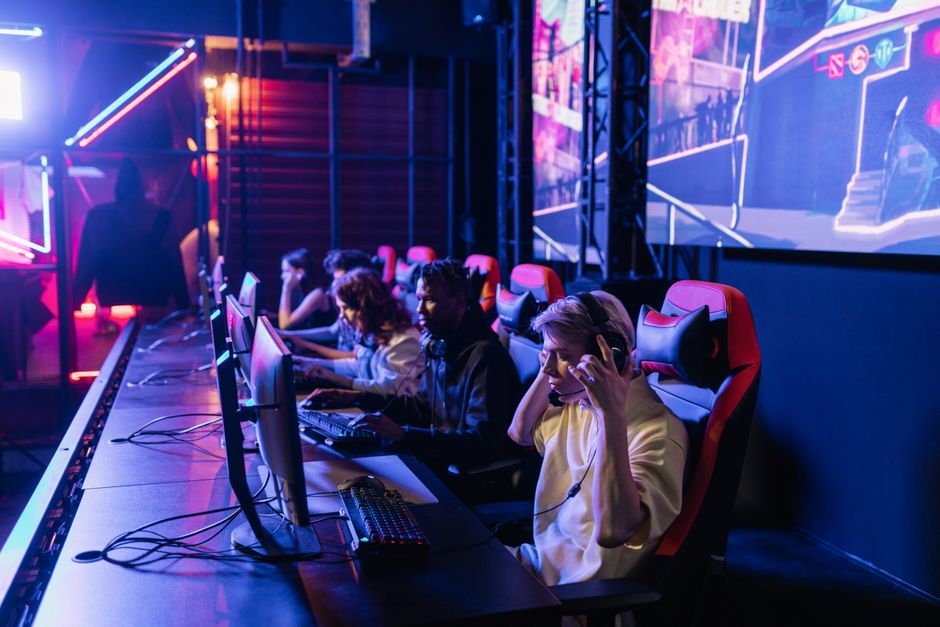
过去几年,电竞赛事的赞助名单一直在变。早些年一眼望去是外设、主板、能量饮料三件套,如今打开赛事官网的合作伙伴页面,汽车、手机、电商平台、地方文旅,甚至金融和新能源品牌都挤了进来。名单变长的同时,结构也在变:曾经撑起半壁江山的品类正在收缩,新面孔则带着完全不同的诉求进场。
这种变化不是某一家赛事方的处境问题,而是整个行业的招商逻辑在换挡。看赞助商结构,往往比看单一赛事的奖金池更能判断一个品类的景气度。
传统快消与硬件,从必选变成可选项
外设与硬件品牌仍是电竞赛事最稳的一批合作方。产品与比赛场景天然咬合,曝光到转化的链路短,预算也相对稳定。变化在于,这类合作越来越偏向打包——不再单纯买一年赛事冠名,而是把赛事、主播、俱乐部、线下网咖渠道串成一套整合方案。品牌方要的是能落到销量的东西,只露个 logo 的报价越来越难谈。
能量饮料和零食品牌的退潮更明显。前几年它们是赛事赞助里最活跃的品类,几家主流的运动饮料几乎把头部赛事包了一圈。现在不少品牌把预算挪去了短视频平台的达人投放,理由很直接:同样一笔钱,直播间挂车能立刻看到转化,赛事赞助回报周期太长,中间还隔着好几个环节没法归因。
汽车、手机与电商,成了新的主力买家
接棒的是几个客单价更高、更看重人群标签的品类。汽车厂商这几年在电竞赛道上的存在感持续上升,尤其是主打年轻化、智能座舱的车型,把赛事当作触达一二线城市年轻男性用户的高效场景。手机厂商的逻辑类似,新机发布期需要一个能展示性能和画面的舞台,手游赛事的比赛用机、画质合作就是现成的入口。
电商与本地生活平台则是另一种打法。它们不太在意赛事本身的胜负,更在意大促节点和赛事周期的重合度。这类合作通常时间短、节奏快,围绕一场决赛、一次大促做集中投放,签的是战役而不是赛季。
金融、新能源、家居这类看起来和电竞距离较远的品类也零星进场,多半是阶段性试水,选择把预算压在某个具体赛事或某位头部主播身上,而非做长期绑定。这类预算不够稳定,但确实在填补头部品牌撤退留下的空位。
地方力量入场,赛事开始算区域经济账
近两年一个不太被讨论但很实在的变化,是地方政府、文旅集团和城投平台在赞助结构里的比重上升。不少城市把电竞赛事当成拉动消费、填充淡季酒店和商圈人流的手段,愿意以场地补贴、资源置换、专项资金等形式参与进来。
这类合作金额不一定大,但稳定性高,而且能帮赛事方压掉最大的一块成本。副作用是赛事的地域属性会变强,落地城市和赛季安排需要跟着地方节奏走,一些头部赛事因此在赛程上做了妥协。
落到俱乐部和赛事方的实际影响
结构变化的压力最终会传导到两个环节。俱乐部层面,过去靠一两个大赞助商养活整个阵容的模式风险变高,更多队伍转向多个中小赞助拼盘,同时把商业开发做进选手个人 IP、直播和电商分成里。赛事方层面,招商周期从谈一年变成谈一个赛季甚至一站,对内容排期和权益设计的要求明显提高。
对玩家来说,赞助商换谁并不直接影响观赛体验,但会间接影响内容密度。赞助结构健康的时候,赛事方更愿意在舞台、转播、选手服务上加投入;反过来,如果主要收入过度依赖某一家,赛程和解说风格都可能跟着走形。
往后再看两三年,电竞赛事的赞助名单大概率会继续去标签化,不再有某个品类天然绑定电竞,谁能算出这笔钱花得值,谁就会留下。对赛事方来说,把权益做成可衡量、可拆分的产品,比继续讲电竞人口的宏大故事更有用;对品牌方来说,先想清楚是买曝光还是买转化,再决定要不要进场,能少交不少学费。